ここがポイント!
- 2026年分は基礎控除が最大104万円、給与所得控除の最低保障額が74万円となり、12月の年末調整で精算されます。
- 2027年1月以降は、給与支払報告書の提出で源泉徴収票の税務署への提出が不要になりますが、従業員への交付は引き続き必要です。
- 源泉徴収票など税務書類の作成・提出は税理士業務に該当する場合があるため、外部委託時は社労士との業務範囲の確認が必要です。
2026年(令和8年)の年末調整では、所得税の基礎控除や給与所得控除などが見直され、企業の人事・労務担当者には改正内容を踏まえた対応が求められます。
これらの改正は原則として2026年12月1日に施行されるため、11月までの毎月の源泉徴収には反映されず、12月の年末調整などで精算されます。
さらに、2027年1月からは、給与支払報告書の提出によって税務署への給与所得の源泉徴収票の提出が不要になる特例が適用されます。
年末調整の税額計算だけでなく、年明けの税申告に関する手続きも変わるため、担当者は提出書類や業務フローを確認しておく必要があります。また、税務に関する書類の作成や申告を外部へ委託する場合は、税理士と社会保険労務士の業務範囲にも注意が必要です。
本記事では、2026年の年末調整に関する主な変更点と、2027年1月からの提出実務、企業が取り組みたい業務効率化について解説します。
1. 2026年の年末調整で変わる税申告のポイント
2026年の年末調整では、所得税の基礎控除や給与所得控除の見直し、扶養親族等の所得要件の変更などが適用されます。
担当者は、従業員から回収する申告書の確認方法や、年末調整の計算に使用する資料を見直す必要があります。
基礎控除・給与所得控除の見直し
2026年分の所得税では、基礎控除の引上げや給与所得控除の最低保障額の引上げが適用されます。
基礎控除額は、納税者本人の合計所得金額に応じて決まります。一定の所得範囲では、特例による加算も適用されます。
令和8年分・9年分の基礎控除額は、本則の62万円に特例加算が上乗せされ、合計所得金額489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。また、給与所得控除の最低保障額は、従来の65万円から74万円に引き上げられています。
(表1)
| 給与等の収入金額 | 69万1,000円以上74万1,000円未満 | 74万1,000円以上219万1,000円未満 | 219万1,000円以上219万3,000円未満 | 219万3,000円以上219万6,000円未満 | 219万6,000円以上220万円未満 |
|---|---|---|---|---|---|
| その給与等に係る給与所得の金額 | なし | その収入金額-74万円 | 145万1,000円 | 145万3,000円 | 145万6,000円 |
これらの改正は、2026年分の年末調整に反映する必要があります。
年末調整では、改正後の控除額などを用いて年間の所得税額を計算し、給与から源泉徴収した税額との差額を精算します。そのため、担当者は年末調整ソフトや給与計算システムが2026年分の制度に対応しているかを確認しましょう。
手作業で計算する場合も、前年の資料をそのまま使用せず、国税庁が公表する令和8年分の手引や計算表を参照することが大切です。
扶養親族等の所得要件も変更
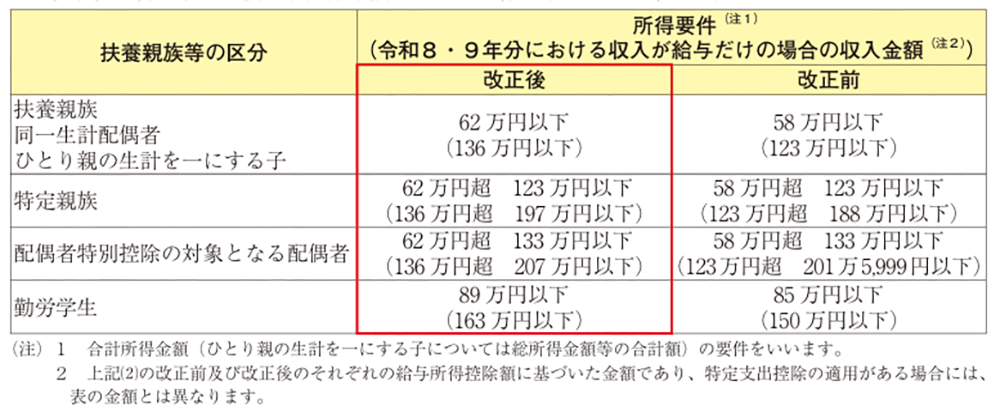
扶養控除などの対象となる扶養親族や同一生計配偶者についても、所得要件が見直されています。
2026年分では、扶養控除の対象となる扶養親族や、障害者控除の対象となる同一生計配偶者などについて、合計所得金額の要件が原則として58万円以下から62万円以下に引き上げられています。
給与収入のみの場合、合計所得金額62万円以下に対応する給与収入は136万円以下です。ただし、配偶者特別控除や特定親族特別控除などは、それぞれ適用要件が異なるため、対象者の区分に応じた確認が必要です。
改正によって新たに控除の対象となる親族がいる場合、従業員から提出された申告書の内容を確認し、必要に応じて申告書の訂正や追加提出を依頼しましょう。
(図1)
また、23歳未満の扶養親族がいる場合には、一定の要件を満たすと一般生命保険料控除の適用限度額が変わる特例も設けられています。担当者は、従業員への案内や社内マニュアルを更新し、申告書の記載内容を新しい要件に照らして確認しましょう。
2. 2027年1月から源泉徴収票の提出方法が変わる
2026年分の年末調整では、翌年1月に行う法定調書の提出実務にも注意が必要です。
2027年1月1日以後に税務署へ提出すべき給与所得の源泉徴収票については、所定の事項を記載した給与支払報告書を市区町村に提出すると、税務署に源泉徴収票を提出したものとみなされる特例が適用されます。
この特例により、要件を満たす源泉徴収票については、税務署への別途提出が不要になります。従来、企業は給与支払報告書を市区町村へ、給与所得の源泉徴収票を税務署へ、それぞれ提出していました。
特例の適用後は、給与支払報告書の提出によって税務署への提出義務も満たせるため、重複する提出作業の削減が期待できます。ただし、従業員本人への源泉徴収票の交付や、市区町村への給与支払報告書の提出まで不要になるわけではありません。
(表2)
| 書類 | 提出・交付先 | 2027年1月以降の対応 |
|---|---|---|
| 給与所得の源泉徴収票 | 税務署 | 特例の要件を満たす場合、提出不要 |
| 給与所得の源泉徴収票 | 従業員本人 | 引き続き交付が必要 |
| 給与支払報告書 | 市区町村 | 引き続き提出が必要 |
| その他の法定調書 | 税務署など | 書類ごとの提出要件に応じて対応 |
なお、この特例は2026年分以後の源泉徴収票が対象です。
2026年中の年末調整を終えた後、2027年1月に提出する書類から関係するため、年末調整の準備段階で翌年の提出方法を確認しておくとよいでしょう。
従業員への交付とほかの法定調書は引き続き確認が必要
今回の変更によって省略できるのは、特例の対象となる源泉徴収票を税務署へ別途提出する手続きです。
従業員本人への源泉徴収票の交付や、市区町村への給与支払報告書の提出は引き続き必要です。
また、企業が報酬や不動産の使用料などを支払っている場合は、支払内容や法令上の要件に応じて、報酬、料金、不動産の使用料等の支払調書などを税務署へ提出する必要があります。
あわせて、法定調書合計表の提出要否も確認しましょう。
給与所得の源泉徴収票をみなし提出とする場合、ほかに税務署へ提出すべき法定調書がなければ、法定調書合計表の提出も不要となります。
一方、退職所得の源泉徴収票や報酬等の支払調書など、ほかに提出すべき法定調書がある場合は、引き続き法定調書合計表の提出が必要です。
みなし提出の特例が、ほかの法定調書にも一律に適用されるわけではありません。給与に関する書類だけでなく、自社が提出する法定調書の種類や提出先、提出期限を整理することが重要です。
複数の法定調書を扱う企業では、給与担当者と経理担当者の間で役割分担を明確にしておくと、年明けの提出漏れを防ぎやすくなります。
参照:国税庁_「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A」
3. 年末調整や税申告は誰に依頼できる?税理士と社労士の業務範囲
年末調整は給与計算や社会保険料の確認とも関係するため、外部の専門家に業務を委託している企業もあります。
ただし、税理士と社会保険労務士では、法律上対応できる業務の範囲が異なります。
税理士法第2条では、税務代理、税務書類の作成、税務相談が税理士業務として定められています。また、同法第52条では、税理士または税理士法人でない者が税理士業務を行うことを原則として禁止しています。
そのため、年末調整に関連する業務を外部へ委託する際は、依頼する作業の内容と、専門家が対応できる範囲を確認する必要があります。
(表3)
| 業務内容 | 税理士 | 社会保険労務士 |
|---|---|---|
| 年末調整に関する税務相談 | 対応可能 | 税務相談は原則として対応不可 |
| 年末調整に必要な給与計算 | 対応可能 | 対応可能 |
| 源泉徴収票などの税務書類の作成・提出 | 税理士法上の業務として対応可能 | 税務書類の作成・提出は原則として対応不可 |
| 社会保険・労働保険の手続き | 社労士の独占業務に該当する手続きは対応不可 | 法令上の要件のもとで対応可能 |
年末調整に関連する業務であっても、給与計算と税務書類の作成・提出では、資格による業務範囲が異なります。また、社会保険や労働保険の手続きには、社会保険労務士の独占業務に該当するものがあります。
外部への委託を検討する際は、依頼したい業務の内容を整理し、適切な専門家に相談することが重要です。
税務判断を伴う書類の作成・申告は税理士への相談が必要
源泉徴収票の作成や、税務判断を伴う法定調書の作成・申告などは、税理士業務に該当する場合があります。
税理士以外の事業者に、税務書類の作成や税務相談を反復継続して依頼することは、税理士法との関係で問題となる可能性があります。
一方、給与計算そのものは資格がなければ行えない業務ではありません。
社会保険労務士は、労働・社会保険に関する法令に基づく書類の作成や提出代行などを担い、給与計算や社会保険料の算定に関わることもできます。
ただし、年末調整において税務判断を伴う業務まで自由に対応できるわけではありません。
企業が外部委託を検討する場合は、給与計算、社会保険関連業務、税務書類の作成・申告を切り分け、必要に応じて税理士と社会保険労務士が連携できる体制を整えましょう。
4. 年末調整後の税申告を効率化するには
2026年の年末調整では、税制改正への対応に加え、翌年1月の提出実務を見直す必要があります。
書類の作成や提出先の確認を手作業で行っている企業では、法改正のたびに社内マニュアルを修正したり、複数のシステムを使い分けたりする負担が生じることもあります。
こうした業務の効率化には、電子申告に対応したシステムの活用も選択肢となります。
電子申告サービスで提出業務を一元管理する
年末調整後の税申告に関する業務を効率化する方法の一つが、電子申告サービスの活用です。
Charlotte Taxは、国税のe-Taxや地方税のeLTAXを利用した電子申告業務を支援するサービスです。
新たなサービス導入を検討する際は、自社で必要となる申告手続きに対応しているか、利用中の人事給与システムや会計システムと連携できるか、提出状況をどのように管理できるかを確認しましょう。
電子申告サービスを活用することで、対応する手続きのデータ作成や提出状況の管理などを効率化できる可能性があります。
ただし、利用できる機能や連携範囲はサービスによって異なるため、実際の対応範囲を確認したうえで導入を判断することが大切です。
年末調整や法定調書の提出業務を見直す際には、制度改正への対応だけでなく、日常的な申告業務も含めて業務フローを整理し、自社に適した仕組みを検討しましょう。
まとめ
2026年の年末調整では、所得控除の見直しを反映した税額計算と、2027年1月からの源泉徴収票のみなし提出への対応が必要です。
企業の担当者は、年末調整ソフトや申告書の案内を最新の制度に合わせて更新し、翌年の提出書類や提出先も確認しておきましょう。
また、税務書類の作成・申告を外部に委託する場合は、税理士と社会保険労務士の業務範囲を理解し、適切な専門家へ依頼することが重要です。
電子申告サービスの導入も含めて社内の業務フローを見直すことで、法改正への対応と年明けの提出業務を進めやすくなります。
「Charlotte(シャーロット)」とは?
「Charlotte」は、人事給与システムのデータを活かし、幅広い電子申請(143手続き)に対応。複数の人事給与系システムとの連携実績があり、複数のソフトを介さず1つのシステムで行えるSaaS型クラウドサービスです。
●社会保険、雇用保険、労働保険の電子申請
●36協定や就業規則変更などの労使手続き
●健康保険組合に向けた手続き
●労務担当者が対応する税申告「e-Tax」「eLTAX」に関する申告
さらにオプションとの組み合わせで公文書や離職票、支払い決定通知書を従業員に自動で届けるサービスなど、労務DXの実現により労務ご担当者様の業務負担を軽減します。

Charlotteでできること
労務担当業務を幅広く支援


- 業務効率をさらに加速させる
単独利用も可能な2つのサービス -