ここがポイント!
- 算定基礎届の平均額ではなく、保険者が最終確定する「被保険者標準報酬決定通知書」の額が正となるため、給与計算前に全件の突合が必要です。
- 給与支払月が4〜6月の途中入社者は、日割計算となった初月を除く2か月の平均で保険者算定されるため、想定額とズレる場合があります。
- 9月月変の対象者は後から決定した月変の標準報酬月額が優先されるため、人事給与システムへ算定の後に月変の結果を転送する必要があります。
毎年10月は、給与計算・社会保険の実務において重要な節目です。
7月に提出した「被保険者報酬月額算定基礎届(算定)」に基づく定時決定や、9月の随時改定(月変)によって決定された新しい標準報酬月額が、給与計算に反映される時期だからです。
算定基礎届を提出する際、「4月・5月・6月の総報酬の平均額」を算出し、届出を行います。しかし、届出時に想定していた標準報酬月額と日本年金機構(または健康保険組合)から届く決定通知書の額が一致しないケースが発生することがあります。
「提出した書類の計算通りに決定されるはず」と思い込んで確認を怠ると、保険料の控除ミスが発生し、過不足精算や従業員への説明対応に追われることになりかねません。
本コラムでは実務における突合の重要性と、特に相違が発生しやすい「給与支払月が4〜6月になる間の途中入社者」における保険者算定の事例について、日本年金機構のガイドラインに基づき詳しく解説します。
1.なぜ「届出時の想定額」と「決定通知書」に差が生じるのか?
算定基礎届の記入欄に記載するのは、あくまで「4月・5月・6月に実際に支払った給与実績と支払基礎日数」です。通常であれば、その平均額を標準報酬月額の等級表に当てはめれば決定額を予測できます。
しかし、社会保険の制度上、単純な平均計算を当てはめるのが不適切とみなされるケースでは、「保険者(日本年金機構・健保組合等)の判断(保険者算定)」によって、届出書の総支給額平均とは異なる標準報酬月額が決定されます。
「被保険者標準報酬決定通知書」は、保険者が企業から提出された届出内容や被保険者ごとの就労状況を精査し、最終確定させた「正式な決定額」です。そのため、自社で手元に控えている「届出時の想定データ」をそのまま人事給与システムに登録するのではなく、届いた決定通知書と被保険者一人ひとりの標準報酬月額を照合する作業が欠かせません。
相違があった場合、公的な決定である「決定通知書」の額が正となります。相違の理由を正しく把握した上で、給与計算の前までに人事給与システムの標準報酬月額を決定通知書の金額へ更新する必要があります。
2.想定と異なりやすい典型例:「月途中入社者」の保険者算定
届出時の想定額と決定通知書の間で不一致が起こりやすいのが、「4〜6月に支払った給与に、入社月の日割給与が含まれる従業員(当月払いなら4・5月入社、翌月払いなら3〜5月入社)」の算定です。
中途入社者の初月給与は入社日によって「日割計算」になることが多く、給与支払基礎日数が満額支給月よりも少なくなります。この「不完全な給与月」がある場合の計算について、届出時の見立てと日本年金機構の保険者算定ルールとの間で認識のズレが生じることがあります。
具体的な事例で見てみましょう。
【事例1】4月10日入社・当月末締め・当月25日払いのケース
・給与条件:当月末締め・当月25日払い(4月25日に初月給与を支給)
・4月分の給与(4月25日支給):21日間の日割支給/支払基礎日数「21日」
・5月分の給与(5月25日支給):1か月分の満額支給/支払基礎日数「31日」
・6月分の給与(6月25日支給):1か月分の満額支給/支払基礎日数「30日」
・人事給与システムでの集計結果の届出・想定プロセス
算定基礎届の対象期間に支払われた給与は、4月支給(21日)、5月支給(31日)、6月支給(30日)の3か月分となります。
「支払基礎日数が17日未満の月は除外する」という基本ルールで判断し、除外月はないものとし、支払基礎日数が17日以上ある「3か月平均」を算出し、その金額に対応する等級で新しい標準報酬月額が決定されると想定して届出を出したとします。
・日本年金機構の保険者算定による実際の決定
しかし、日本年金機構から届いた決定通知書を見ると、想定していた3か月平均の等級ではなく、4月を除いた2か月の平均で標準報酬月額が決定されています。
4月は途中入社で給与が日割計算となり、本来1か月働いた場合に支給される給与に満たないため、17日以上の支払基礎日数があったとしても除外し、報酬月額を算定するため、差異が生じることになります。
【事例2】3月10日入社・当月末締め・翌月25日払いのケース
・給与条件:当月末締め・翌月25日払い(4月25日に初月給与を支給)
・3月分の給与(4月25日支給):22日間の日割支給/支払基礎日数「22日」
・4月分の給与(5月25日支給):1か月分の満額支給/支払基礎日数「30日」
・5月分の給与(6月25日支給):1か月分の満額支給/支払基礎日数「31日」
翌月払いでは、4月25日に支給するのは3月分の給与です。算定基礎届は「何月分か」ではなく「実際に支払った月」で判断するため、4〜6月に支払った給与が対象になります。そのため、3月入社の従業員でも、4月支給分が途中入社月の日割給与として算定から除外されます。決定は5月・6月支給分の2か月平均です。
3.その他「届出時の想定」と差異が出やすいケース
4〜6月の途中入社者以外にも、想定と決定通知書で相違が出やすいケースがあります。
●短時間就労者と短時間労働者の区分変更届を出し忘れていた場合
短時間就労者の場合、支払基礎日数が17日以上(ケースにより15日以上17日未満の平均のケースあり)ある月を算定対象としますが、短時間労働者は11日以上ある月を算定対象月とします。雇用契約の変更により短時間就労者から短時間労働者になった被保険者について、人事給与システムでは、短時間労働者として区分変更をしたものの、保険者に区分変更届をしていなかった場合、想定していた標準報酬月額と決定された標準報酬月額が異なることになります。
●休職や傷病手当金の受給期間があった場合
4月〜6月の間に病気休業等で無給の月や低額の休職給を受けた月があった場合、届出欄の平均額通りではなく、その月を除いた「完全な月の報酬」(3か月とも該当する場合は「従前の標準報酬月額」)をベースに決定されます。
4.9月月変対象者の確認
9月月変対象者についても、算定基礎届を提出している場合は、先に定時決定の決定通知書が発行されていることがあります。
優先されるのは、後から提出した9月月変で決定した標準報酬月額になります。人事給与システムで算定の結果と月変の結果を別々に社員情報に等級転送するような場合には、後から9月月変の結果を転送しなければなりません。自社でお使いの人事給与システムの社会保険業務の手順を確認し、算定・9月月変の結果が正しく給与計算に反映できるようにしておきましょう。
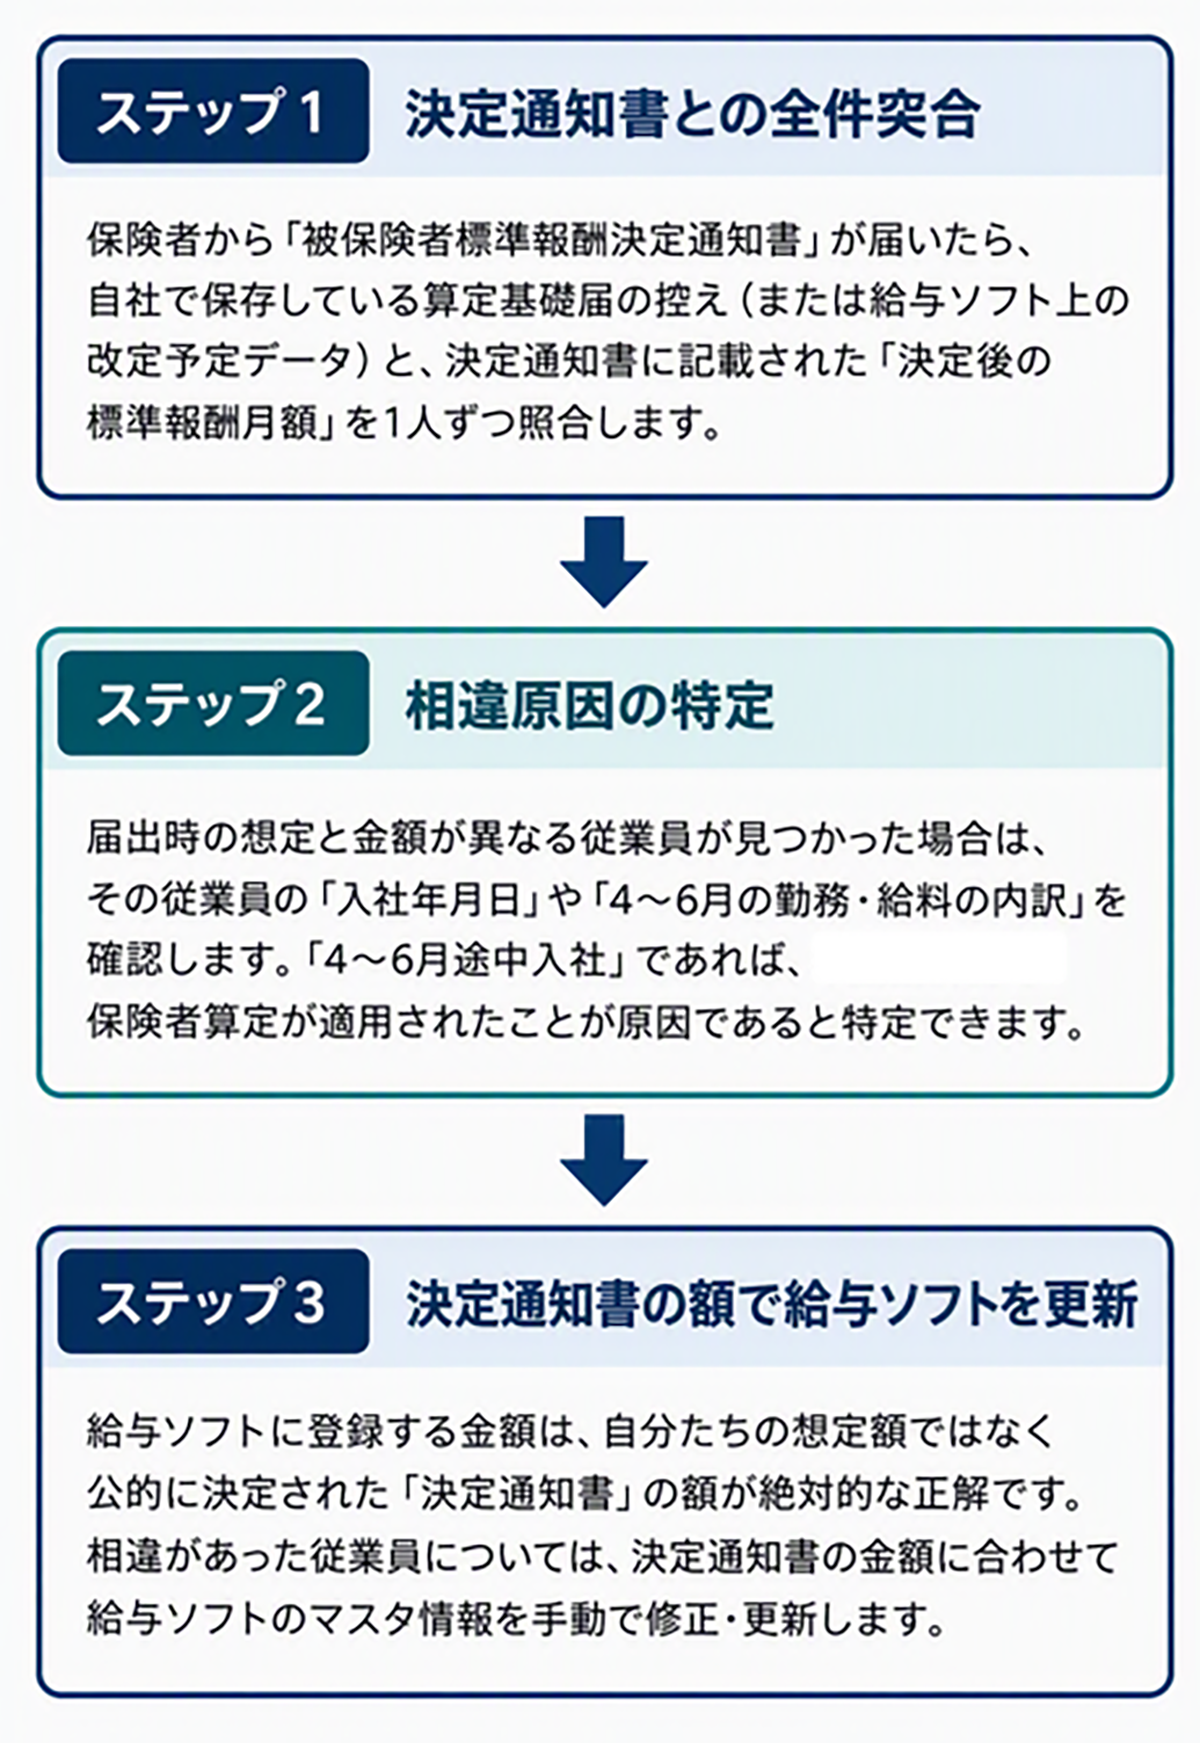
5.改定実務をミスなく乗り切るための「3ステップ」
こうした差異による保険料の控除ミスを防ぐため、以下の3ステップで改定実務を進めましょう。
決定通知書は全件突合してから給与計算へ
自社でどれだけ正確に計算して算定基礎届を提出したつもりでも、途中入社や不完全月が絡むと、保険者算定によって想定と異なる決定がされることがあります。
また、被保険者区分により算定方法が異なる複雑さもあり、実務においては、届出の内容と決定通知の全件突合を行わざるを得ません。給与計算に間に合うよう、早めに照合作業を進めておきましょう。
決定通知書を1件ずつダウンロード・整理し、手元のデータと照合する作業は労務担当者の大きな負担です。
Charlotteなら、社会保険手続きの電子申請はもちろん、公文書の一括取得や人事給与システムとのデータ連携に対応。通知書の取得・集約にかかる手作業の手間を減らし、スムーズな改定実務をサポートします。
人事労務業務を効率化する機能を見る>>
本コラムの著者
北條 孝枝(ほうじょう たかえ)
 株式会社ブレインコンサルティングオフィス
社会保険労務士 メンタルヘルス法務主任者
会計事務所で長年に渡り、給与計算・年末調整業務に従事。また、社会保険労務士として数多くの企業の労務管理に携わる。情報セキュリティについての造詣も深く、実務担当者の目線で、企業の給与、人事労務担当者へのアドバイスや、業務効率化のコンサル等に取り組むとともに、実務に即した法改正情報、働き方改革などの企業対応に関する講演も多数行っている。
「Charlotte(シャーロット)」とは?
「Charlotte」は、人事給与システムのデータを活かし、幅広い電子申請(143手続き)に対応。複数の人事給与系システムとの連携実績があり、複数のソフトを介さず1つのシステムで行えるSaaS型クラウドサービスです。
●社会保険、雇用保険、労働保険の電子申請
●36協定や就業規則変更などの労使手続き
●健康保険組合に向けた手続き
●労務担当者が対応する税申告「e-Tax」「eLTAX」に関する申告
さらにオプションとの組み合わせで公文書や離職票、支払い決定通知書を従業員に自動で届けるサービスなど、労務DXの実現により労務ご担当者様の業務負担を軽減します。

Charlotteでできること
労務担当業務を幅広く支援


- 業務効率をさらに加速させる
単独利用も可能な2つのサービス -