ここがポイント!
- 令和8年分は基礎控除が最大104万円、給与所得控除の最低保障額が74万円に引き上げられ、12月の年末調整で精算されます。
- 扶養親族等の所得要件が合計所得金額62万円以下に緩和されます。育児休業給付金などの非課税給付は、税法上の扶養判定には含まれません。
- 年末調整のWeb化では、紙の控除証明書は原本を回収し、提出期限の属する年の翌年1月10日の翌日から7年間保管する必要があります。
年末調整シーズンが到来すると、人事労務・給与計算担当者のもとには従業員からの多岐にわたる問い合わせや書類不備の確認が殺到します。毎年のように同じ論点で手が止まり、対応に悩む担当者は少なくありません。
特に令和8年分(2026年分)の年末調整では、基礎控除や給与所得控除の見直し、扶養親族等の所得要件の引上げといった法改正が行われたうえ、年末調整手続の電子化(Web申告)への移行も進んでおり、実務上の判断基準に迷うケースが増えています。
本稿では、直近のセミナー等で実際に寄せられた質問の中から、特に質問頻度が高く、現場の判断に直結するテーマ10項目を厳選し、Q&A形式で実務に役立つポイントをわかりやすく解説します。
- 基礎控除:最大104万円に引上げ(合計所得金額に応じた区分はQ3を参照)
- 給与所得控除の最低保障額:65万円から74万円に引上げ
- 扶養親族・同一生計配偶者の所得要件:合計所得金額62万円以下(給与収入のみの場合は収入136万円以下)に緩和
これらの改正は原則として令和8年12月1日に施行され、毎月の源泉徴収には反映されず、令和8年12月の年末調整で精算します。本稿の金額・要件は令和8年分のものを記載しています(2026年11月時点の情報に基づきます)。
Q1.「確定申告をするから年末調整は不要」という従業員。本当に除外してよい?
【相談内容】
従業員から「副業収入があり確定申告をするため、会社の年末調整は不要です。書類も出しません」と言われました。本人の希望通り、年末調整の対象から除外して問題ないでしょうか?
【解説・実務対応】
原則として、主たる給与の支払を受ける従業員は会社に「給与所得者の扶養控除等(異動)申告書」(以下「扶養控除等申告書」)を提出する義務があり(所得税法第194条)、「扶養控除等申告書」の提出を受けている会社は、本人の確定申告の有無にかかわらず年末調整を実施する法定の義務があります(所得税法第190条)。
従業員自身が「年末調整を受ける・受けない」を任意に選択することはできません。なお、本年中の給与の収入金額が2,000万円を超える人等は年末調整の対象外です。
ただし、従業員が「扶養控除等申告書」の提出自体を断固として拒む場合は、すでに本年分の「扶養控除等申告書」が提出されている場合は、原則どおり本年の年末調整を実施します。
そのうえで、従業員が翌年分の「扶養控除等申告書」の提出自体を拒む場合は、翌年1月以降の月々の給与計算において「乙欄」で源泉徴収することになり、年末調整の対象外として本人が確定申告で精算することになります。
乙欄計算になると月々の源泉徴収税額が大幅に高くなるため、その点も含めて従業員に説明し、期日までに提出してもらうよう促すのが実務上の基本対応です。
Q2. 中途入社者が「前職の源泉徴収票」を出してこない場合、どう処理すべき?
【相談内容】
年内に前職がある中途入社者ですが、催促しても前職の源泉徴収票を提出してくれません。自社分の給与のみで年末調整を進めてよいでしょうか?また、前職分を含めて確定申告すると言われた場合はどうなりますか?
【解説・実務対応】
年内に他の給与支払者からの給与がある場合、前職の給与額と社会保険料、源泉徴収税額を合算しなければ、正しい年間所得税額を計算できません。
そのため、前職の源泉徴収票が提出されない限り、自社単独の給与であっても年末調整を行うことはできません(国税庁タックスアンサーNo.2674)。
この場合は、自社の給与支払額のみを記載した、年末調整を行っていない(摘要欄に「年調未済」等と記載した)源泉徴収票を交付し、従業員本人に対して「前職の源泉徴収票とあわせて自身で確定申告を行ってください」と案内してください。なお、「本人が確定申告をするから自社の源泉徴収票からは前職分を抜いてほしい」と要望された場合でも、前職の源泉徴収票が手元に提出されているのであれば、合算して年末調整を行うのが原則です。
Q3. 基礎控除申告書に「退職金」や「副業収入」は含めて書く必要がある?
【相談内容】
給与所得者の基礎控除申告書にある「(2)給与所得以外の所得の合計額の計算」について質問です。
前職で受け取った退職所得や、副業(雑所得・不動産所得等)の金額も記入してもらう必要があるのでしょうか?会社の年末調整でそれらの所得税まで精算されるのでしょうか?
【解説・実務対応】
基礎控除申告書に給与以外の所得を記入してもらう理由は、「本人の合計所得金額に応じた基礎控除額(あるいは配偶者控除等の適用区分)を判定するため」です。年末調整の計算自体は会社から支給された給与所得のみを対象に行い、給与以外の所得に対する税額を会社が精算するわけではありません。
したがって、退職所得や公的年金、副業による雑所得などがある場合は、基礎控除の適用区分が変わる可能性があるため、申告書への記載が必要です。令和8年分の基礎控除額は、合計所得金額に応じて次のとおりです。
・489万円以下:104万円(本則62万円+特例42万円)※令和8年分・9年分の特例
・489万円超655万円以下:67万円(本則62万円+特例5万円)
・655万円超2,350万円以下:62万円(2,350万円超は段階的に減額)
※計算例:給与所得450万円+副業所得50万円=合計所得金額500万円の場合、基礎控除額は104万円から67万円に下がる
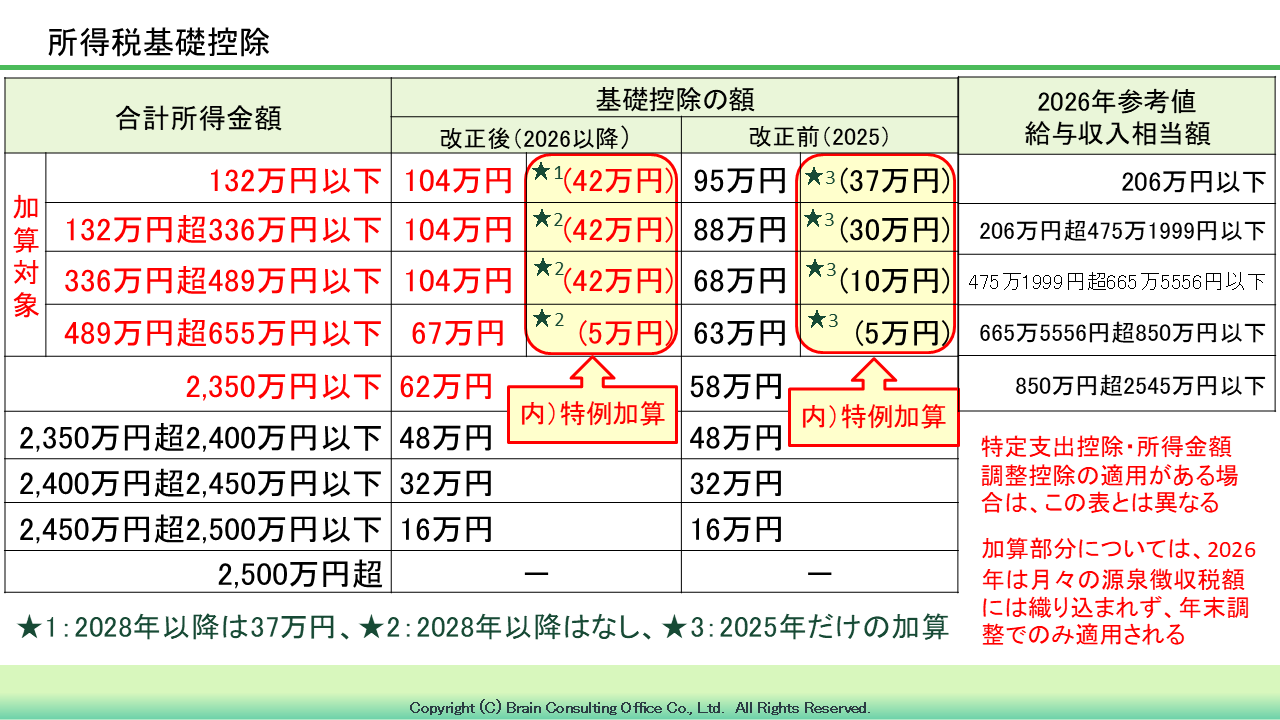
給与以外の所得が数十万円あるだけで、区分が変わることもあります。
例えば、給与所得(給与収入から給与所得控除を差し引いた金額)が450万円の人に副業による所得が50万円あれば、合計所得金額は500万円となり、基礎控除額は104万円から67万円に下がります。
もし従業員が給与以外の所得を申告せずに年末調整を行った場合、会社は提出された申告書に基づいて処理を進めるほかありませんが、申告内容の誤りが判明した場合は、翌年1月末までであれば年末調整をやり直すことができます。それ以後は、本人が確定申告で正しい基礎控除額により精算する必要があります。
Q4. 育休中の配偶者や家族の収入。非課税給付はどうカウントする?
【相談内容】
従業員から「配偶者が今年育児休業を取得し、育児休業給付金を受給しているが、扶養に入れるか」と聞かれました。失業給付や出産手当金なども含め、扶養控除や配偶者(特別)控除の判定に含める必要がありますか?
【解説・実務対応】
雇用保険法に基づく「育児休業給付金」「出生時育児休業給付金」「基本手当(失業給付)」や、健康保険法に基づく「出産育児一時金」「出産手当金」「傷病手当金」などは、雇用保険法第12条・健康保険法第62条の規定により、所得税は課されません(非課税)。
そのため、扶養控除や配偶者控除・配偶者特別控除の対象となるかを判定する「合計所得金額」には一切カウントしません。
例えば、年間の給与収入がゼロで育児休業給付金のみを受給している配偶者であれば、合計所得金額は0円として扱われます。配偶者の合計所得金額が62万円以下(令和8年分)であり、かつ従業員本人の合計所得金額が1,000万円以下であれば、控除対象配偶者(配偶者控除の対象)に該当します。
健康保険等の社会保険の扶養基準(非課税給付も含めて日額・年額基準で判定)と混同しやすいため、社内アナウンスの際にも注意を促すと親切です。
Q5. 別居している親を扶養に入れたい場合、仕送り証明の提出は必須?
【相談内容】
地方に住む高齢の母親を扶養親族として申告してきた従業員がいます。「生計を一にしている」ことを確認するため、会社として仕送りの振込明細などの疎明資料を回収・保管しなければならないのでしょうか?
【解説・実務対応】
国内に居住している親族について扶養控除を適用する場合、税法上は親族関係書類や送金関係書類の会社への提出・添付は義務付けられていません。年末調整は基本的に従業員本人の申告に基づいて行われるため、会社が振込明細等の提出を法律上の必須要件として強制することはできません。なお、別居の場合でも、常に生活費等の送金が行われていれば「生計を一にする」ものとして取り扱われます(所得税基本通達2-47)。
ただし、社内規定や確認手続きとして任意で確認を行うこと自体は問題ありません。なお、対象が「国外居住親族(非居住者)」である場合は取り扱いが全く異なり、「扶養控除等申告書」の提出時に「親族関係書類」、年末調整時に「送金関係書類」の提出または提示が法定要件となりますので、厳密に区別して運用してください。
Q6. iDeCo(個人型確定拠出年金)の控除申告。給与天引きと個人払込で何が違う?
【相談内容】
iDeCoに加入している従業員から控除について相談を受けました。保険料控除申告書の「小規模企業共済等掛金控除」欄への記入や証明書の添付は、全員必要なのでしょうか?
【解説・実務対応】
掛金の拠出方法によって年末調整の手続きが分かれます。
・給与天引き(事業主払込)の場合
給与から差し引かれた掛金は、会社が毎月の源泉徴収や年末調整の計算で控除済みのため、従業員が「保険料控除申告書」に記入する必要はありません(記入すると二重控除になるため注意)。証明書の添付も不要です。なお、iDeCo+(中小事業主掛金納付制度)を併用している場合、事業主が拠出する掛金は従業員の所得控除の対象ではありません。
・個人払込(個人の預金口座から引き落とし等)の場合
会社では拠出額を把握できないため、毎年10月下旬頃(加入時期や初回引落しの時期によっては、11月以降に追加で発行されます)に国民年金基金連合会より本人宛に届く「小規模企業共済等掛金払込証明書」の原本(はがき)または控除証明書等データ(マイナポータル連携等で取得したもの。詳しくはQ7参照)を添えて、保険料控除申告書の「小規模企業共済等掛金控除」欄のうち「確定拠出年金法に規定する個人型年金加入者掛金」の行に、証明書記載の掛金額を記入して申告してもらう必要があります。年末調整に間に合わなかった場合は、本人が確定申告で控除を受けることもできます。
Q7. 年末調整をWebシステム化した際、原本の提出や保管はどう扱うべき?
【相談内容】
年末調整システムを導入し、従業員からの申告データ回収を電子化しました。生命保険料控除証明書や、住宅借入金等特別控除(以下、住宅ローン控除)の控除証明書・年末残高等証明書などの紙原本は、回収を省略できるのでしょうか?
【解説・実務対応】
年末調整の電子化において混同しやすいのが、「申告手続の電子化」と「控除証明書等データの電子交付」の違いです。
・控除証明書等データ(XML形式等)の場合
保険会社等から「マイナポータル連携」や電子交付を受け、そのデータをそのままシステムに取り込んだ場合は、紙の証明書原本を回収・保管する必要はありません。ただし、受領したデータは、紙の原本と同じ期間(提出期限の属する年の翌年1月10日の翌日から7年間)保存する必要があります。
・紙のハガキ・書面で届いた控除証明書の場合
従業員がスマートフォン等で撮影・アップロードした場合でも、画像データだけでは税務上の原本保管要件を満たしません。別途、会社側で紙の原本を回収し、提出期限の属する年の翌年1月10日の翌日から7年間保管する必要があります(所得税法施行規則第76条の3)。
Q8. 入院中の親を「同居老親等」として申告できる?
【相談内容】
「同居老親等」として「扶養控除等申告書」に記載していた父親が、10月から病気治療のため入院し、年内に退院できる見込みがありません。その年12月31日の時点で病院におり同居していない状態ですが、「同居老親等」から外れて通常の老人扶養親族になってしまうのでしょうか?
【解説・実務対応】
税法上の「同居老親等」とは、老人扶養親族(70歳以上)のうち、納税者本人またはその配偶者の直系尊属(父母・祖父母など)で、「同居を常況としている人」をいいます。控除額は、老人扶養親族が48万円、同居老親等が58万円です。
この「同居を常況としている」という要件については、病気の治療のため入院している場合は、その期間が結果として1年以上となっても同居として取り扱われます(国税庁タックスアンサーNo.1180)。
したがって、年の途中で入院し年末時点で病室にいる場合であっても、従前の生活環境において同居が常況であった直系尊属であれば、引き続き「同居老親等」として判定して差し支えありません。ただし、老人ホーム等へ恒常的に入所・転居している場合などは同居に該当しませんので、状況の区分には注意が必要です。
Q9. 2か所で勤務するWワーク(副業)の従業員の年末調整はどう処理する?
【相談内容】
当社と他社の2か所で勤務している従業員がいます。当社で年末調整を行ってよいのでしょうか?また、他社の給与とどのように精算すればよいですか?
【解説・実務対応】
2か所以上から給与の支払を受ける従業員の場合、「扶養控除等申告書」は同時に1社(主たる給与の支払者)にしか提出できません。
・「扶養控除等申告書」の提出を受けている会社(甲欄)
自社から支払った給与のみを対象として通常通り年末調整を実施します。他社の給与を合算して年末調整を行うことはできません。
・「扶養控除等申告書」の提出を受けていない会社(乙欄・丙欄)
年末調整の対象外となるため、年税額の精算は行いません。Q2で解説したように、主たる給与の支払者が発行した「年末調整済」の源泉徴収票と、乙欄・丙欄で源泉徴収した会社が発行した年末調整を行っていない(「年調未済」等と記載した)源泉徴収票をあわせて、従業員自身が確定申告を行います。
Q10. 年末調整で引ききれなかった「住宅ローン控除額」はどうなる?
【相談内容】
従業員の年税額を計算したところ、算出された所得税額よりも住宅ローン控除の可能額のほうが大きく、控除しきれない枠が余ってしまいました。この引ききれなかった控除額を活かすために、従業員は確定申告をする必要がありますか?
【解説・実務対応】
年末調整において、算出所得税額から住宅ローン控除を引ききれなかった場合、その残額は翌年度の個人住民税(所得割)から、所得税の課税総所得金額等の5%(上限9万7,500円。居住年により異なります)を限度に自動的に差し引かれます。
会社が年末調整結果を反映した「給与支払報告書」を各市区町村へ提出することで、自治体側が控除限度額の範囲内で住民税からの控除額を計算するため、従業員自身が確定申告を行う必要はありません。
なお、源泉徴収票の実務においては、控除しきれない額がある場合に、「住宅借入金等特別控除の額」欄に実際に所得税から差し引いた金額(算出所得税額と同額)を記載し、「住宅借入金等特別控除可能額」欄に本来の控除可能額を記載することで、市区町村へ控除残額が引き継がれる仕組みになっています(国税庁「給与所得の源泉徴収票の記載要領」)。
まとめ:事前の周知徹底とルールの明確化が年末調整を円滑にする
年末調整におけるトラブルや確認作業の多くは、「確定申告との関係性」「収入と所得の違い」「添付書類の要否」に従業員側の理解が追いついていないことから生じます。
担当者が一つひとつの疑問に個別対応していると、12月の業務負荷は急速に膨らんでしまいます。よくある質問の傾向を把握した上で、以下の事前対策を講じることが重要です。
・申告書類・システム配布時のアナウンス
間違いやすいポイント(非課税給付の扱いや副業・年金の申告など)をまとめた注意書きをあらかじめ添える。
・確定申告が必要なフローの明示
2か所給与者や前職の源泉徴収票の未提出者、給与以外の所得がある人に向けて、会社での処理範囲と確定申告の必要性を早期に周知する。
・Web入力時の原本提出仕分けルールの掲載
控除証明書等データ(XML形式)の提出と紙原本郵送の要否について、社内ポータル等に分かりやすいチェックリストを掲載する。
制度の正しい理解とツールの効果的な活用を通じて、手戻りや問い合わせ対応を削減し、繁忙期の年末調整業務をスムーズに乗り切りましょう。
Charlotte年末調整なら、従業員の入力画面に任意の説明文を表示してよくある質問を未然に防ぎ、不備はチャットで連絡、未提出者には期限前に自動で督促できます。問い合わせ対応や原本確認まで任せたい場合はCharlotte 年末調整BPaaSもご検討ください。
本コラムの著者
北條 孝枝(ほうじょう たかえ)
 株式会社ブレインコンサルティングオフィス
社会保険労務士 メンタルヘルス法務主任者
会計事務所で長年に渡り、給与計算・年末調整業務に従事。また、社会保険労務士として数多くの企業の労務管理に携わる。情報セキュリティについての造詣も深く、実務担当者の目線で、企業の給与、人事労務担当者へのアドバイスや、業務効率化のコンサル等に取り組むとともに、実務に即した法改正情報、働き方改革などの企業対応に関する講演も多数行っている。
「Charlotte(シャーロット)」とは?
「Charlotte」は、人事給与システムのデータを活かし、幅広い電子申請(143手続き)に対応。複数の人事給与系システムとの連携実績があり、複数のソフトを介さず1つのシステムで行えるSaaS型クラウドサービスです。
●社会保険、雇用保険、労働保険の電子申請
●36協定や就業規則変更などの労使手続き
●健康保険組合に向けた手続き
●労務担当者が対応する税申告「e-Tax」「eLTAX」に関する申告
さらにオプションとの組み合わせで公文書や離職票、支払い決定通知書を従業員に自動で届けるサービスなど、労務DXの実現により労務ご担当者様の業務負担を軽減します。

Charlotteでできること
労務担当業務を幅広く支援


- 業務効率をさらに加速させる
単独利用も可能な2つのサービス -